स्नेहलता, तहलका
नई दिल्ली। 19 सितंबर, 2026। UPI पर मर्चेंट डिस्काउंट रेट (MDR) लागू किए जाने को लेकर आयोजित प्रेस कॉन्फ्रेंस में बीजू जनता दल (BJD) के सांसद सांतृप्त मिश्रा ने सरकार से फैसले पर पुनर्विचार करने की मांग की। उन्होंने डिजिटल भुगतान व्यवस्था पर संभावित असर को लेकर चिंता जताते हुए ‘तहलका’ से कहा कि MDR का सबसे बड़ा प्रभाव आम उपभोक्ताओं और छोटे-बड़े व्यापारियों पर पड़ सकता है।
MDR क्या है और विवाद किस बात पर है?
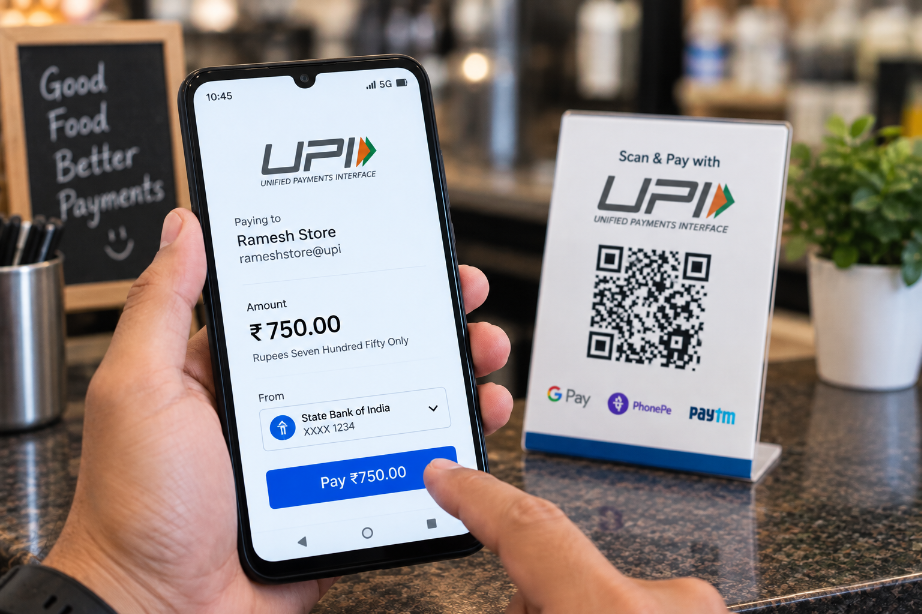
MDR यानी मर्चेंट डिस्काउंट रेट वह शुल्क है, जो डिजिटल भुगतान स्वीकार करने वाले व्यापारी से भुगतान सेवा से जुड़े पक्षों जैसे बैंक, कार्ड नेटवर्क या भुगतान सेवा प्रदाता को दिया जाता है। UPI के मामले में लंबे समय से जीरो-MDR व्यवस्था लागू रही है, जिसके तहत सामान्य UPI लेन-देन पर व्यापारी से सीधे शुल्क नहीं लिया जाता।
हालांकि, UPI के जरिए कुछ विशेष प्रकार के लेन-देन, खासकर प्रीपेड पेमेंट इंस्ट्रूमेंट यानी PPI वॉलेट से जुड़े भुगतान, पर शुल्क व्यवस्था अलग हो सकती है। इसलिए UPI पर MDR की चर्चा करते समय भुगतान के माध्यम और लेन-देन की श्रेणी को अलग-अलग समझना जरूरी है।
सांतृप्त मिश्रा बोले- शुल्क का अप्रत्यक्ष बोझ ग्राहकों पर पड़ सकता है
सांतृप्त मिश्रा ने कहा कि पिछले पांच-छह वर्षों में देश में डिजिटल भुगतान का मजबूत ढांचा तैयार हुआ है। सरकार और संबंधित संस्थाओं ने डिजिटल इन्फ्रास्ट्रक्चर खड़ा करने पर भारी निवेश किया है। ऐसे में UPI पर शुल्क लागू करने से डिजिटल भुगतान व्यवस्था प्रभावित हो सकती है और लोग दोबारा नकद लेन-देन की ओर लौट सकते हैं।
उन्होंने कहा कि भले ही सरकार यह कहे कि MDR का शुल्क सीधे उपभोक्ताओं से नहीं लिया जाएगा, लेकिन इसका अप्रत्यक्ष असर आम जनता पर पड़ सकता है। मिश्रा के मुताबिक, कारोबार की लागत बढ़ने पर व्यापारी किसी न किसी रूप में उसका बोझ ग्राहकों पर डालने की कोशिश कर सकते हैं। इससे ग्राहकों को मिलने वाली छूट कम हो सकती है या वस्तुओं और सेवाओं की कीमत बढ़ सकती है।
छूट घटने से लेकर कीमत बढ़ने तक का असर
मिश्रा ने उदाहरण देते हुए कहा कि अगर कोई व्यापारी ग्राहकों को पचास रुपये की छूट देता है और उसे चालीस रुपये MDR के रूप में देने पड़ें, तो वह छूट घटाकर दस रुपये कर सकता है या पूरी तरह खत्म कर सकता है। इस तरह शुल्क भले ही व्यापारी से लिया जाए, लेकिन उसका असर अंततः उपभोक्ता की जेब पर पड़ सकता है।
BJD सांसद ने कहा कि UPI पर MDR लागू होने से डिजिटल भुगतान महंगा हो सकता है। इसका असर लोगों की भुगतान संबंधी आदतों पर भी पड़ सकता है और वे सुविधा के बावजूद नकद भुगतान को प्राथमिकता देने लग सकते हैं।
UPI को लेकर पहले भी हो चुके हैं बड़े बदलाव
2016 में UPI की शुरुआतUPI की शुरुआत अप्रैल 2016 में नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया यानी NPCI ने की थी। इसका उद्देश्य अलग-अलग बैंक खातों को एक ही मोबाइल आधारित भुगतान प्रणाली से जोड़ना था। अगस्त 2016 में बैंकों के साथ UPI का सार्वजनिक रोलआउट शुरू हुआ।
2018 में P2P कलेक्ट रिक्वेस्ट पर रोकNPCI ने 2018 में UPI के ‘कलेक्ट’ फीचर के जरिए व्यक्ति-से-व्यक्ति भुगतान अनुरोधों पर रोक लगाई थी। इसका उद्देश्य इस सुविधा के दुरुपयोग और अनधिकृत भुगतान अनुरोधों को रोकना था। हालांकि, व्यापारी भुगतान के लिए कलेक्ट रिक्वेस्ट की सुविधा जारी रही
2020 में जीरो-MDR व्यवस्थासरकार ने जनवरी 2020 से UPI और RuPay डेबिट कार्ड लेन-देन पर जीरो-MDR व्यवस्था लागू की। इसका मतलब था कि इन माध्यमों से भुगतान स्वीकार करने वाले व्यापारियों से सामान्य तौर पर MDR नहीं लिया जाएगा। सरकार ने बैंकों और भुगतान सेवा प्रदाताओं को होने वाले नुकसान की भरपाई के लिए प्रोत्साहन योजना का सहारा लिया।
2022 में PPI वॉलेट से UPI भुगतान पर इंटरचेंज शुल्क
NPCI ने 2023 में PPI वॉलेट के जरिए किए जाने वाले कुछ UPI भुगतानों पर इंटरचेंज शुल्क की व्यवस्था लागू की। यह शुल्क सामान्य बैंक खाते से किए गए UPI भुगतान पर नहीं, बल्कि PPI वॉलेट जैसे माध्यमों से जुड़े लेन-देन पर लागू था। NPCI ने उस समय स्पष्ट किया था कि यह शुल्क ग्राहकों से नहीं लिया जाएगा और सामान्य बैंक-खाता आधारित UPI भुगतान पर MDR शून्य रहेगा।
2024 में UPI Lite की सीमा में बढ़ोतरी
UPI Lite के जरिए छोटे मूल्य के भुगतान को आसान बनाने के लिए इसकी लेन-देन सीमा बढ़ाई गई। अगस्त 2024 में भारतीय रिजर्व बैंक ने UPI Lite की प्रति-लेन-देन सीमा 500 रुपये से बढ़ाकर 1,000 रुपये की और वॉलेट की कुल सीमा 2,000 रुपये से बढ़ाकर 5,000 रुपये की। UPI Lite का उद्देश्य छोटे भुगतानों को तेज और सरल बनाना है।
2024 में UPI123Pay की सीमा बढ़ी
फीचर फोन उपयोगकर्ताओं के लिए शुरू की गई UPI123Pay सेवा की प्रति-लेन-देन सीमा भी 5,000 रुपये से बढ़ाकर 10,000 रुपये की गई। इससे बिना स्मार्टफोन और इंटरनेट के डिजिटल भुगतान करने वाले उपयोगकर्ताओं को सुविधा मिली।
2024 में UPI सर्किल सुविधा
RBI ने UPI सर्किल की सुविधा शुरू की, जिसके तहत प्राथमिक उपयोगकर्ता किसी भरोसेमंद द्वितीयक उपयोगकर्ता को अपने बैंक खाते से भुगतान करने की अनुमति दे सकता है। इसमें पूर्ण या आंशिक भुगतान सीमा तय की जा सकती है। यह सुविधा उन लोगों के लिए उपयोगी मानी गई, जिनके पास अपना बैंक खाता या डिजिटल भुगतान की पूरी सुविधा नहीं है।
2024 में टैक्स भुगतान की UPI सीमा बढ़ी
RBI ने कर भुगतान के लिए UPI की सीमा 1 लाख रुपये से बढ़ाकर 5 लाख रुपये प्रति लेन-देन कर दी। इससे बड़े मूल्य के टैक्स भुगतान को डिजिटल माध्यम से करना आसान हुआ।
2025 में UPI लेन-देन का नया रिकॉर्ड
NPCI के आंकड़ों के अनुसार, जनवरी 2025 में UPI पर 16.99 अरब से अधिक लेन-देन हुए और इनका कुल मूल्य करीब 23.48 लाख करोड़ रुपये रहा। यह आंकड़ा दिखाता है कि UPI देश में रोजमर्रा के भुगतान का प्रमुख माध्यम बन चुका है। हालांकि, महीने-दर-महीने आंकड़ों में बदलाव होते रहते हैं और इन्हें NPCI के आधिकारिक डेटा के आधार पर ही देखा जाना चाहिए।
सरकार ने UPI को बढ़ावा देने के लिए क्या किया?
डिजिटल भुगतान को बढ़ावा देने के लिए सरकार ने बैंकों और भुगतान सेवा प्रदाताओं को प्रोत्साहन देने की व्यवस्था की है। वित्त वर्ष 2024-25 के लिए सरकार ने कम मूल्य वाले UPI लेन-देन को बढ़ावा देने के लिए प्रोत्साहन योजना को मंजूरी दी थी। इसका उद्देश्य जीरो-MDR व्यवस्था के कारण बैंकों और भुगतान सेवा प्रदाताओं को होने वाले संभावित नुकसान की भरपाई करना था।
सांतृप्त मिश्रा ने कहा कि डिजिटल भुगतान को बढ़ावा देने के लिए सरकार ने NPCI और UPI जैसे प्लेटफॉर्म को मजबूत किया है। इसलिए डिजिटल इन्फ्रास्ट्रक्चर को सहारा देना भी सरकार की जिम्मेदारी है। इसका पूरा बोझ व्यापारियों और उपभोक्ताओं पर डालना उचित नहीं होगा।
क्या UPI पर MDR लागू हो चुका है?
इस मुद्दे पर सबसे जरूरी तथ्य यह है कि सामान्य बैंक-खाता आधारित UPI भुगतान पर जीरो-MDR व्यवस्था लंबे समय से लागू है। PPI वॉलेट से जुड़े कुछ UPI लेन-देन पर इंटरचेंज शुल्क की व्यवस्था अलग है, लेकिन इसे सामान्य UPI भुगतान पर MDR लागू होने के बराबर नहीं माना जा सकता।
इसलिए UPI पर MDR लागू करने की किसी भी नई नीति का असर समझने के लिए यह देखना जरूरी होगा कि शुल्क किस प्रकार के लेन-देन पर, किससे और किस दर पर लिया जाएगा। केवल ‘UPI पर MDR’ कहने से पूरी तस्वीर स्पष्ट नहीं होती।
BJD सांसद ने की सरकार से पुनर्विचार की मांग
सांतृप्त मिश्रा ने स्पष्ट तौर पर MDR लागू करने के फैसले का विरोध किया। उन्होंने कहा कि यह फैसला व्यापारियों, उपभोक्ताओं और पूरी डिजिटल भुगतान व्यवस्था के लिए नुकसानदेह साबित हो सकता है। सरकार को इस पर तुरंत पुनर्विचार करना चाहिए और ऐसा मॉडल तैयार करना चाहिए, जिससे डिजिटल भुगतान सस्ता, सुरक्षित और सभी वर्गों के लिए आसान बना रहे।
उन्होंने कहा कि UPI देश की डिजिटल अर्थव्यवस्था की रीढ़ बन चुका है। इसे मजबूत करने के बजाय ऐसी नीतियां नहीं बनाई जानी चाहिए, जिनसे व्यापारी और उपभोक्ता डिजिटल भुगतान से दूर हो जाएं। सरकार को UPI को बढ़ावा देने वाली नीति अपनानी चाहिए, न कि ऐसी व्यवस्था लागू करनी चाहिए जो लोगों को नकद लेन-देन की ओर लौटने के लिए मजबूर करे।