2015 के वित्तीय लेनदेन से 2023 तक के भुगतान पर कर्नाटक हाईकोर्ट का फैसलाः 2015 में 737.5 मिलियन डॉलर की फंडिंग, 4,600 करोड़ रुपये के एनसीडी और 2023 तक भुगतानः कोर्ट ने लेनदेन की पूरी श्रृंखला को जांच के स्तर पर जोड़कर देखा; गुड़गांव संपत्ति की जब्ती बरकरार, लेकिन निवेश संबंधी एनओसी अस्वीकृति को कारणहीन माना
एम. रियाज़ हाशमी, तहलका
नई दिल्ली। 19 सितंबर, 2026 । एक तरफ विदेशी फंडिंग, भारतीय कंपनी के शेयरों का अधिग्रहण और हजारों करोड़ रुपये के गैर-परिवर्तनीय ऋणपत्र (एनसीडी) का लेनदेन। दूसरी तरफ, उसी वित्तीय व्यवस्था से जुड़ी देनदारियों का वर्षों तक भुगतान और फिर प्रवर्तन निदेशालय (ईडी) की फेमा जांच। जेनपैक्ट इंडिया के इस मामले में कर्नाटक हाईकोर्ट के फैसले ने इस पूरे घटनाक्रम के दो अलग-अलग कानूनी पहलुओं को सामने रखा है। अदालत ने गुड़गांव स्थित संपत्ति की जब्ती को चुनौती देने वाली कंपनी की याचिका खारिज कर दी, लेकिन 100 मिलियन अमेरिकी डॉलर के प्रस्तावित निवेश के लिए अनापत्ति प्रमाणपत्र (एनओसी) खारिज करने वाले ईडी के आदेश को रद्द कर दिया।
कोर्ट ने कहा कि केवल जांच लंबित होने के आधार पर निवेश संबंधी एनओसी से इनकार नहीं किया जा सकता। साथ ही, 2015 में शुरू हुई वित्तीय व्यवस्था और 2018 से 2023 तक हुए वास्तविक भुगतानों को जांच के स्तर पर एक जुड़े हुए क्रम के रूप में देखने की अनुमति दी। हालांकि, अदालत ने अंतिम फेमा उल्लंघन का कोई निष्कर्ष नहीं दिया है।
2015 में कर्ज से शुरू हुई फंडिंग, शेयर अधिग्रहण तक पहुंचा लेनदेन
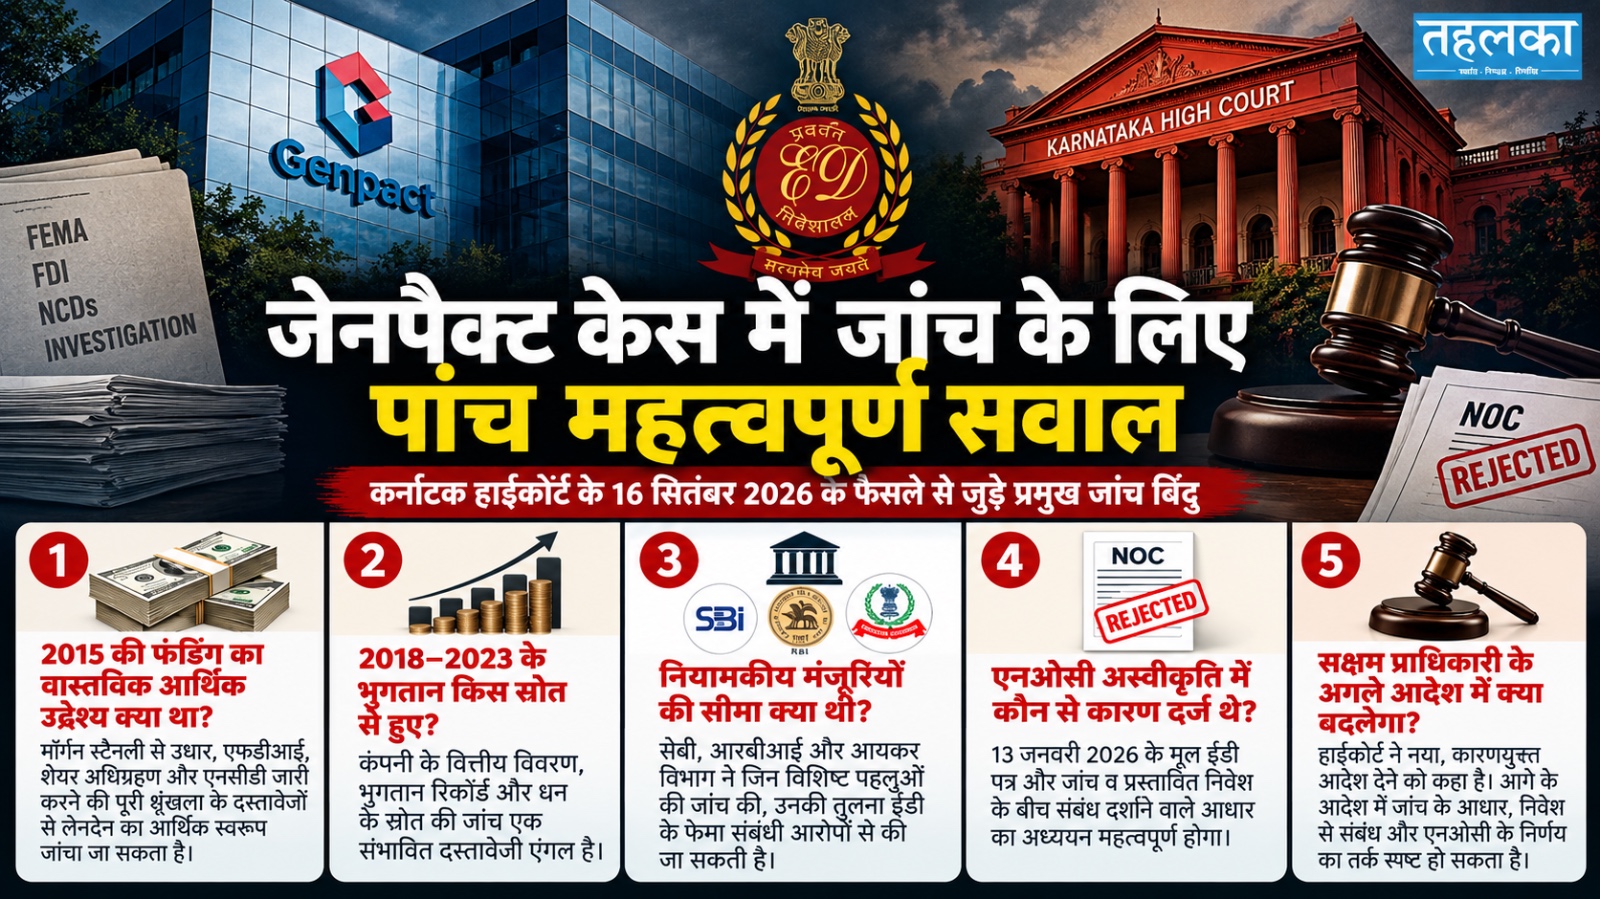
हाईकोर्ट के समक्ष रखे गए घटनाक्रम के अनुसार, 27 जनवरी 2015 को हेडस्ट्रॉन्ग सिंगापुर ने मॉर्गन स्टेनली सीनियर फंडिंग से करीब 660 मिलियन अमेरिकी डॉलर का कर्ज लिया। इसके अलावा, अपनी होल्डिंग कंपनी से लगभग 77.5 मिलियन डॉलर उधार लिए गए। इस तरह करीब 737.5 मिलियन डॉलर की रकम एम्पावर रिसर्च नॉलेज सर्विसेज प्राइवेट लिमिटेड (एम्पावर इंडिया) में प्रत्यक्ष विदेशी निवेश (एफडीआई) के तौर पर डाली गई। कंपनी ने इस रकम का इस्तेमाल ओल्ड जेनपैक्ट इंडिया के 49 प्रतिशत शेयर खरीदने में किया।
इसके बाद 25 मार्च 2015 को एम्पावर इंडिया ने जेनपैक्ट लक्जमबर्ग को 4,600 करोड़ रुपये के 4,600 सूचीबद्ध, रिडीमेबल नॉन-कन्वर्टिबल डिबेंचर्स जारी किए। इन एनसीडी पर सालाना 11 प्रतिशत ब्याज निर्धारित था। प्राप्त रकम से ओल्ड जेनपैक्ट इंडिया के बाकी 51 प्रतिशत शेयर हासिल किए गए। इस प्रक्रिया के बाद ओल्ड जेनपैक्ट इंडिया, एम्पावर इंडिया की पूर्ण स्वामित्व वाली सहायक कंपनी बन गई। 2015 से 2016 के बीच भारतीय समूह की कंपनियों के विलय के बाद एम्पावर इंडिया का नाम बदलकर जेनपैक्ट इंडिया लिमिटेड कर दिया गया।
2015 में बना वित्तीय इंतजाम, 2018 से 2023 तक जारी रहे भुगतान
इस मामले में जांच का महत्वपूर्ण पहलू मूल लेनदेन की तारीख और उसके बाद हुए भुगतानों के बीच का अंतर है। जेनपैक्ट इंडिया ने 2018 से 2023 के दौरान जेनपैक्ट लक्जमबर्ग को एनसीडी की रकम चुकाई। ईडी ने इन भुगतानों को उस वित्तीय व्यवस्था का हिस्सा माना जिसकी शुरुआत 2015 में हुई थी। कंपनी ने तर्क दिया कि 2015 के लेनदेन पूरे होने के बाद लागू हुई फेमा की धारा 37A को पिछली तारीख से लागू नहीं किया जा सकता। कंपनी ने यह भी कहा कि बाद में किसी देनदारी का निर्वहन होने से पहले से पूरे हो चुके लेनदेन पर धारा 37A के तहत अधिकार क्षेत्र नहीं बन सकता। इसके विपरीत, ईडी ने कहा कि 2018 से 2023 के बीच हुए भुगतान धारा 37A लागू होने के बाद के वास्तविक कृत्य हैं और उस वित्तीय व्यवस्था की निरंतरता से जुड़े हैं।
हाईकोर्ट ने इस मामले में एक महत्वपूर्ण अंतर किया। अदालत ने माना कि केवल 2015 के लेनदेन या उसके बाद देनदारी के बने रहने के आधार पर धारा 37A लागू नहीं की जा सकती। लेकिन अगर बाद के वास्तविक कृत्य किसी पहले से शुरू हुई व्यवस्था का हिस्सा हैं, तो उन कृत्यों की जांच उस समय लागू कानून के तहत की जा सकती है। इसी आधार पर अदालत ने कहा कि धारा 37A का इस्तेमाल केवल इस आधार पर अमान्य नहीं ठहराया जा सकता। यह निष्कर्ष अंतिम फेमा उल्लंघन का प्रमाण नहीं है। अदालत ने स्पष्ट किया कि लेनदेन की वैधता और कथित उल्लंघन का अंतिम निर्धारण सक्षम प्राधिकारी करेगा।
ईडी ने कर्ज और निवेश के लेनदेन को वित्तीय श्रृंखला के रूप में देखा
ईडी की दलील थी कि मॉर्गन स्टेनली से कर्ज लेना, एम्पावर इंडिया में रकम डालना, शेयर खरीदना, जेनपैक्ट लक्जमबर्ग को एनसीडी जारी करना और बाद में उनका भुगतान करना- इन सभी घटनाओं को अलग-अलग नहीं, बल्कि उनके आपसी संबंध और आर्थिक प्रभाव के आधार पर देखा जाना चाहिए। कोर्ट ने इस चरण पर ‘लुक-एट’ दृष्टिकोण को स्वीकार करते हुए कहा कि लेनदेन का यह जुड़ा हुआ क्रम धारा 37A के तहत जांच शुरू करने के लिए पर्याप्त सामग्री उपलब्ध कराता है। कंपनी ने राउंड-ट्रिपिंग के आरोप का विरोध करते हुए कहा कि रकम मॉर्गन स्टेनली जैसे तीसरे पक्ष से आई थी और भारत में निवेश की गई थी। इसलिए इसे भारत से बाहर जाकर वापस लौटने वाली रकम के रूप में नहीं देखा जा सकता।
अदालत ने कंपनी के इस बचाव को इस चरण पर स्वीकार नहीं किया, लेकिन अंतिम फेमा उल्लंघन का निर्णय नहीं दिया। इसका अर्थ यह है कि कोर्ट ने ईडी को जांच के लिए वित्तीय लेनदेन के व्यापक क्रम पर विचार करने की अनुमति दी है, न कि कंपनी के खिलाफ अंतिम दोषसिद्धि की घोषणा की है।
आरबीआई, सेबी और आईटी की कार्रवाई के बावजूद ईडी की जांच खुली
जेनपैक्ट मामले में वित्तीय लेनदेन से संबंधित नियामकीय और कर प्रक्रियाएं पहले भी हुई थीं। 2017 में आयकर विभाग ने लेनदेन संबंधी दस्तावेज मांगे। 2018 में सेबी ने अनौपचारिक मार्गदर्शन के तहत एनसीडी की रकम के उपयोग से जुड़े प्रतिबंधों के उल्लंघन की बात नहीं मानी। दिसंबर 2018 में आयकर आकलन में घोषित आय को शून्य स्वीकार किया गया और ट्रांसफर प्राइसिंग अधिकारी ने प्रतिकूल निष्कर्ष नहीं निकाला।
27 सितंबर 2019 को आरबीआई ने बड़े अग्रिम विदेशी प्रेषण और शिपिंग दस्तावेजों की कमी से संबंधित संस्थाओं की जानकारी ईडी को भेजी। केस नोट के अनुसार, इसी घटनाक्रम से 2021 में ईडी की फेमा जांच शुरू हुई। इसके बाद आयकर आकलन को लेकर भी न्यायिक प्रक्रिया चली। हाईकोर्ट ने कहा कि सेबी, आरबीआई और आयकर विभाग की कार्रवाइयां लेनदेन के अलग-अलग पहलुओं तक सीमित थीं। इन प्रक्रियाओं को पूरे वित्तीय इंतजाम की फेमा की धारा 4 के तहत वैधता पर अंतिम निर्णय नहीं माना जा सकता। इसलिए पहले की नियामकीय प्रक्रियाओं के आधार पर धारा 37A की कार्रवाई को स्वतः अमान्य नहीं ठहराया जा सकता।
गुड़गांव की संपत्ति की जब्ती पर कंपनी को राहत नहीं, कारोबार की अनुमति
ईडी ने 3 फरवरी 2026 को फेमा की धारा 37A के तहत गुड़गांव के डीएलएफ सिटी, फेज-5 में स्थित जेनपैक्ट की संपत्ति के संबंध में जब्ती आदेश जारी किया था। कंपनी ने इस आदेश को हाईकोर्ट में चुनौती दी। अदालत ने जब्ती आदेश के खिलाफ याचिका खारिज कर दी और अंतरिम रोक हटा दी। हालांकि, कोर्ट ने यह भी स्पष्ट किया कि जब्ती के बावजूद कंपनी वहां अपना वैध कारोबार जारी रख सकती है। संपत्ति के संबंध में ऐसे तीसरे पक्ष के अधिकार नहीं बनाए जा सकते जो जब्ती आदेश के विपरीत हों। संपत्ति का हस्तांतरण, विक्रय या उस पर भार सृजित करना भी जब्ती आदेश के अनुरूप ही होना चाहिए।
फैसले में अदालत ने जब्ती आदेश की वैधता की जांच के लिए यह देखा कि आदेश जारी करने वाले अधिकारी के सामने उस समय पर्याप्त तथ्यात्मक आधार था या नहीं। कोर्ट ने इस सीमित सवाल पर ईडी के पक्ष में निर्णय दिया। अंतिम फेमा उल्लंघन का निर्धारण सक्षम प्राधिकारी के पास रहेगा।
100 मिलियन डॉलर के निवेश पर एनओसी अस्वीकृति को कोर्ट ने रद्द किया
जेनपैक्ट इंडिया ने जेनपैक्ट ग्लोबल (आईएफएससी) प्राइवेट लिमिटेड में 100 मिलियन अमेरिकी डॉलर के प्रस्तावित निवेश के लिए एनओसी का आवेदन किया था। यह कंपनी गिफ्ट सिटी में समूह के ट्रेजरी सेंटर की प्रस्तावित इकाई थी। ईडी ने 13 जनवरी 2026 को आवेदन खारिज कर दिया। हाईकोर्ट ने एनओसी अस्वीकृति के आदेश को टिकाऊ नहीं माना। अदालत के अनुसार, ईडी के पत्र में लंबित जांच और प्रस्तावित निवेश के बीच कोई स्पष्ट संबंध नहीं बताया गया था। आदेश में पर्याप्त कारणों का अभाव था। इसलिए 13 जनवरी 2026 का पत्र रद्द कर मामले को नए सिरे से विचार के लिए सक्षम प्राधिकारी को भेज दिया गया।
अदालत ने यह भी कहा कि केवल ईडी की जांच लंबित होना एनओसी खारिज करने का पर्याप्त आधार नहीं है। किसी भी अस्वीकृति के लिए प्रासंगिक, तर्कसंगत और स्पष्ट कारण होने चाहिए, जिनसे प्रस्तावित निवेश और जांच के बीच वास्तविक संबंध सामने आए।
बाद में जारी जब्ती आदेश से पहले की एनओसी अस्वीकृति सही नहीं ठहराई
इस फैसले की एक महत्वपूर्ण न्यायिक टिप्पणी यह है कि 3 फरवरी 2026 का जब्ती आदेश, 13 जनवरी 2026 को जारी एनओसी अस्वीकृति को पिछली तारीख से वैध नहीं बना सकता। अदालत ने कहा कि प्रशासनिक आदेश की वैधता उसके जारी किए जाने के समय मौजूद कारणों के आधार पर जांची जानी चाहिए। इसका व्यावहारिक अर्थ यह है कि सक्षम प्राधिकारी को जेनपैक्ट के निवेश आवेदन पर नए सिरे से विचार करते समय अपने निर्णय के कारण स्पष्ट करने होंगे। यदि आवेदन फिर खारिज किया जाता है, तो जांच और प्रस्तावित निवेश के बीच संबंध का आधार, कानून के तहत संभव सीमा तक, बताया जाना चाहिए। संवेदनशील सामग्री रोकी जा सकती है, लेकिन निर्णय के आधार का सार स्पष्ट करना होगा।
हाईकोर्ट से जेनपैक्ट और सक्षम प्राधिकारी को 10-10 दिन का समय मिला
हाईकोर्ट ने जेनपैक्ट को प्रमाणित फैसले की प्रति प्राप्त होने के 10 दिनों के भीतर सभी प्रासंगिक तथ्य और दस्तावेज पेश करने की अनुमति दी है। पूरी प्रस्तुति मिलने के बाद सक्षम प्राधिकारी को 10 दिनों के भीतर नया, कारणयुक्त और स्पष्ट आदेश पारित करना होगा। अदालत ने एनओसी जारी करने का निर्देश नहीं दिया है। सक्षम प्राधिकारी को फेमा के नियम 10 के तहत कंपनी के अनुपालन का स्वतंत्र आकलन करना होगा। फैसले में यह भी कहा गया है कि संबंधित नियामकीय प्राधिकारी प्रस्तावित निवेश की समयसीमा बढ़ाने पर विचार करे, क्योंकि मौजूदा विस्तार की अवधि 15 सितंबर 2026 को समाप्त होने की बात दर्ज थी। हालांकि, समयसीमा बढ़ाने से अपने आप निवेश की अनुमति नहीं मिलती।